历史报道:本文依据 PANews 于 2026 年 11 月 10 日 15:55(UTC+8)发布的文章整理,以下数据与表述均处于当时的时间背景。
11 月 8 日,以太坊联合创始人 Vitalik Buterin 在 X 上表示,相比以手续费销毁支撑 ETH 价值的逻辑,他更倾向于将 ETH 定位为价值储存资产。这一表态为重新审视 ETH 的估值逻辑提供了切口,但并不意味着其价值储存属性已得到验证。
网络使用增长,不等于 ETH 买盘增长
旧有逻辑认为,网络交易产生手续费、系统销毁 ETH,持有者因供应减少而间接受益。价值储存逻辑则更看重 ETH 能否作为长期持有、质押及链上抵押的资产。Bitmine 董事长 Tom Lee 认同这一方向,将 ETH 描述为受信任的抵押品,而非 HYPE 或 LIT 一类的“现金流”代币。
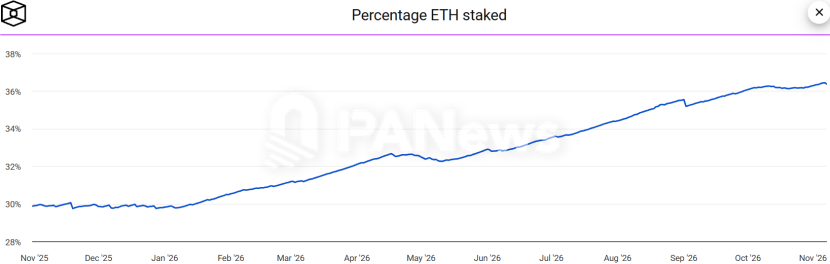
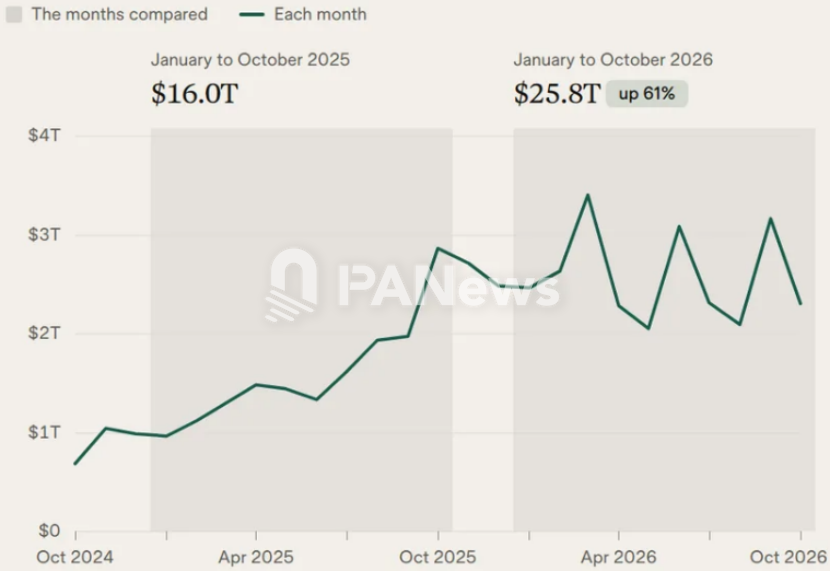
据原文援引的 The Block 数据,截至报道时,质押 ETH 占流通供应量的 36.36%,高于 2025 年的 29.91%。与此同时,Ethereum Institutional 的研究称,2026 年前十个月,以太坊主网稳定币转账总额达 25.8 万亿美元,同比增长 61%;原文援引的 DeFiLlama 数据显示,主网 DeFi 总锁仓价值约 420 亿美元、稳定币市值超过 1,350 亿美元、现实世界资产(RWA)规模约 150 亿美元。
这些数字反映了网络承载的活动规模,却不能直接证明 ETH 会获得相应的净买入需求。原文举例说明:机构即使在以太坊上发行代币化国债,仍可能以现实国债作为抵押、以 USDC 结算,仅在链上交互时支付少量 ETH 手续费。这是说明价值传导问题的假设场景,并非一笔已发生交易的报道。
销毁下降,费用更多留在应用与 L2
Vitalik 在原文转述的估算中指出,若一种代币每年销毁价值 10 亿美元的手续费,以 4% 折现率计算,理论现值约为 250 亿美元。但交易手续费不是稳定现金流,不能将高峰期收入视为常态。按同样方法倒推,原文所述约 2,600 亿美元的 ETH 市值,需要每年持续销毁价值 104 亿美元的手续费才能获得支撑;这只是估算框架,不是实际收入或价格预测。
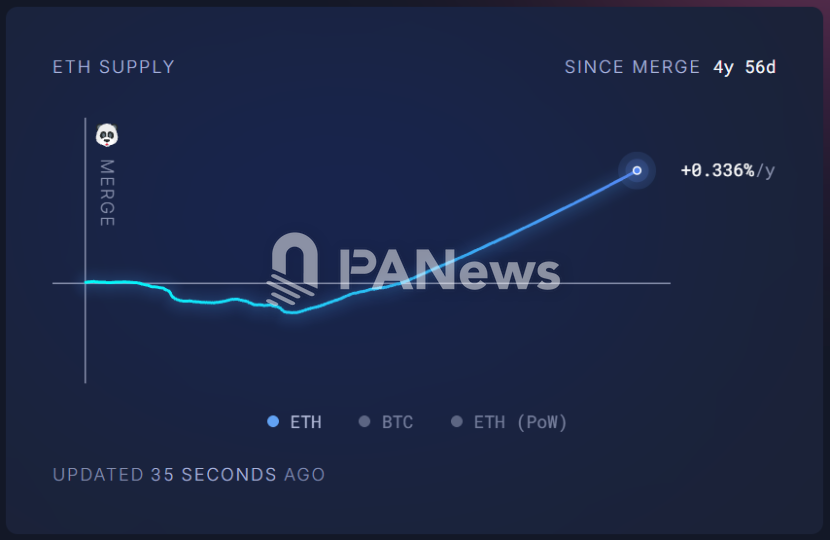
原文称,以太坊在 2022 年销毁约 148 万枚 ETH,而 2026 年截至报道时仅销毁约 1.3 万枚,按数量比较下降超过 99%。据原文所述,ETH 也已在 2025 年 2 月由净通缩转回净通胀。
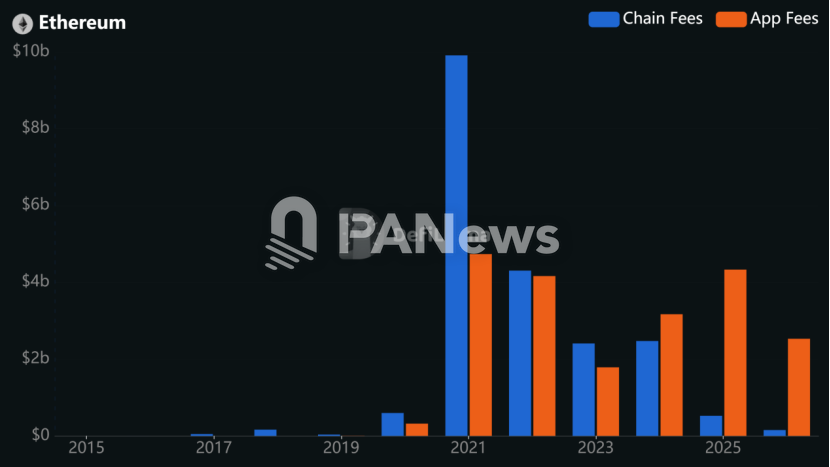
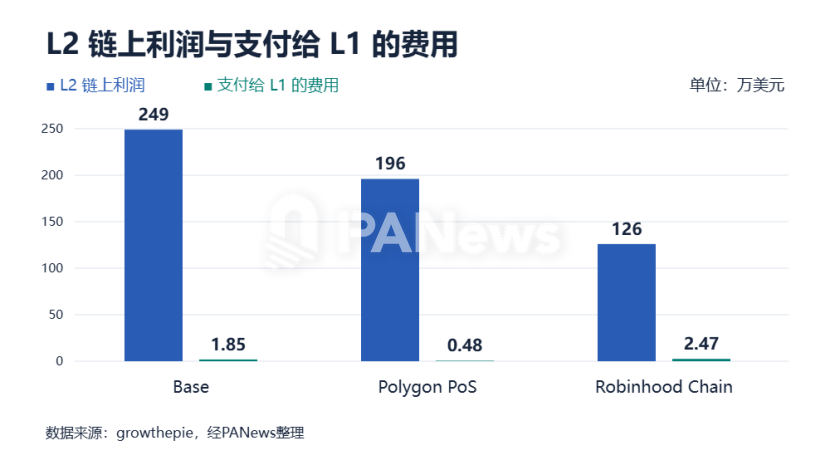
费用的分配同样值得关注。原文援引 DeFiLlama 数据称,2026 年截至报道时,以太坊主网费用约 1.52 亿美元,主网上应用层费用约 25.29 亿美元。据 growthepie 数据,在报道时点往前的 30 天,前三大以太坊 L2 的链上利润合计约 571 万美元,其中 Base 约 249 万美元;它们同期向主网支付的结算费用合计约 4.8 万美元,Base 约 1.85 万美元。这些统计口径不同,但呈现出一个问题:生态活动增加,未必会同比例增加主网手续费与 ETH 销毁。
更低的交易成本也可能让小额、高频支付等场景具备可行性。不过,新需求能否形成足够的规模,抵消单位手续费下降,原文认为仍有待验证。ETH 价值储存叙事面临的关键考验,是网络被广泛使用之外,ETH 本身能否持续成为链上金融活动所需的资产。
原文来源:panewslab.com(原文发布于 2026-11-10 15:55,UTC+8)